| 阅读数:6 | 发布时间:2026-11-09 08:57:00 | 来源:我的钢铁 | 相关关键字: 要 闻 时 政 | 打印 |
|
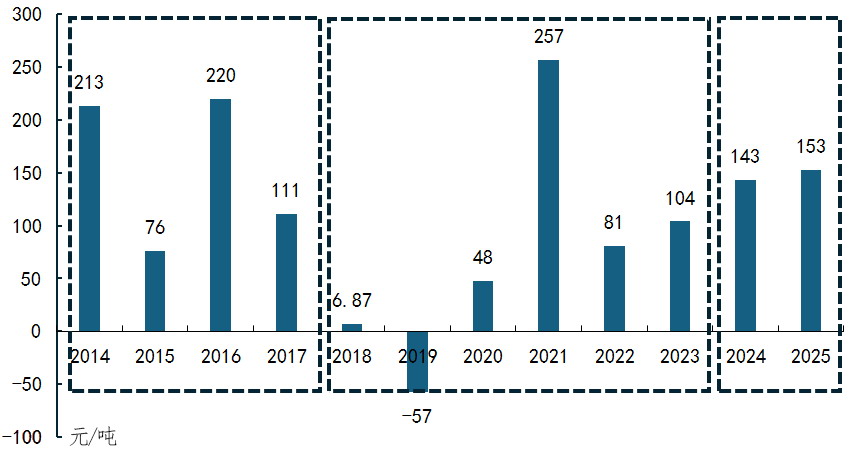
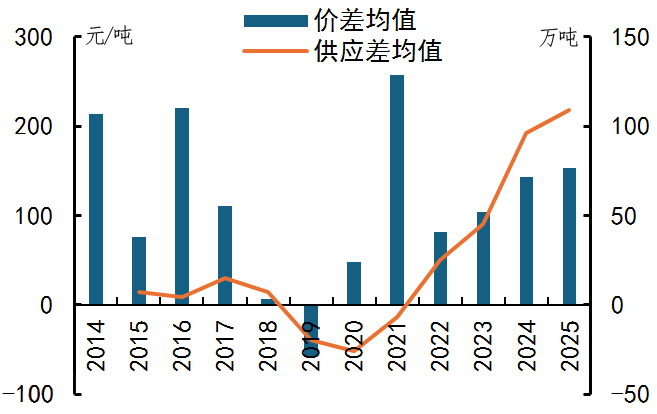
卷螺价差(热卷、螺纹钢价差)的理论锚点为加工费差,两次国标修订虽使该差值收窄,但实际价差受需求分化影响出现背离。需求差异是核心驱动,供给、需求、库存、利润与铁水转换形成循环联动。供给侧政策影响价差振幅,2023年后波动逐步收敛,自2024年起,价差运行区间维持平稳,库存差、仓单差可作为套利决策的辅助观测指标。 [加工费差是卷螺价差的理论参考指标] 螺纹钢与热卷的核心原料均为铁水,仅终端轧制工艺存在差异。螺纹钢采用棒材轧制工艺,热卷为板材轧制工艺。由于钢厂可灵活切换连铸坯的轧制产线,两者形成典型的替代生产关系,钢厂的连铸坯产能能够灵活分配:螺纹钢利润较高时,钢厂会将更多连铸坯轧制成螺纹钢;热卷利润更高时,则转向生产热卷。产线切换成本低,通常1~2天即可完成调整,因此,两者经常会出现此消彼长的供应特征。理论上,卷螺合理价差由两者加工费之差驱动,但因下游终端需求所属行业不同,需求节奏分化会推动实际价差偏离理论加工费区间,进而形成阶段性品种强弱切换。 螺纹钢期货自上市至2018年7月,热卷加工成本比螺纹钢高160~200元/吨,卷螺盘面价差均值为76~220元/吨。 2018年8月,螺纹钢新国标实施,取缔穿水工艺并添加硅锰、钒合金以提升钢筋强度,螺纹钢加工成本增加80~120元/吨,热卷加工成本较螺纹钢高40~120元/吨,卷螺盘面价差均值为-57~257元/吨。 2021年螺纹钢交割计重方式由过磅改为按理论重量,而热卷继续实施过磅计重,卷螺盘面价差扩大3%(按照螺纹钢现货价格计算)。 2024年9月,螺纹钢国家标准进一步更新,在重量公差、化学成分和机械性能要求等方面有了更加严格的要求,螺纹钢加工成本小幅提升约20元/吨。自2024年螺纹钢新国标实施后,热卷实际加工成本仅比螺纹钢高20~100元/吨,加上交割计价方式不同,导致热卷升水螺纹钢100元/吨左右,这段时期卷螺盘面价差均值为143~153元/吨。 自螺纹钢期货上市以来,螺纹钢国标历经两次修订,累计推升螺纹钢加工成本100~140元/吨,热卷与螺纹钢的加工费价差持续收窄。但从实际盘面运行来看,卷螺价差均值仅在2018—2020年出现明显回落,2024—2025年反而环比回升,这一背离,主要源于近年来两者终端需求的显著分化。
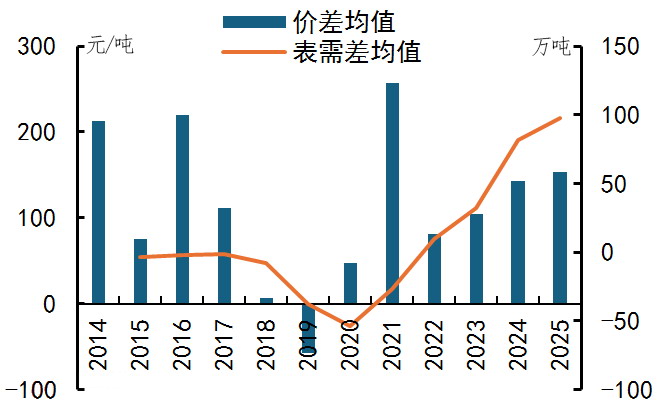
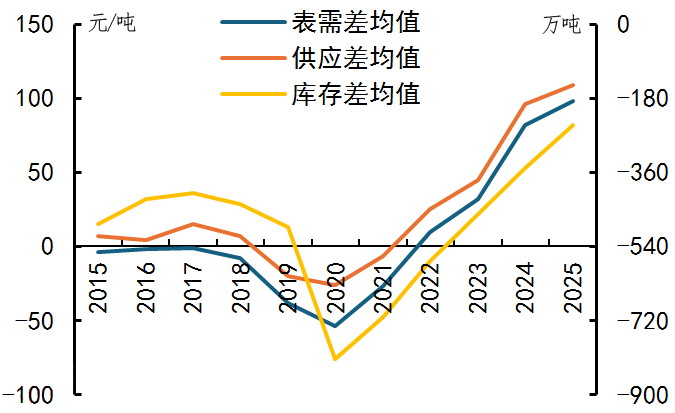
图为热卷、螺纹钢价差均值(主力合约) [卷螺价差与需求差的高度相关性] 需求主导基本面,形成“供给、需求、库存同向变动—价差变化—利润指导—铁水转换—供给、需求、库存变化”的循环。 2020年房地产销售、投资与施工快速修复,展现出较强韧性,带动建筑用钢需求明显回暖。同期制造业整体偏弱,叠加国际贸易摩擦加剧,钢材出口持续承压,内需成为市场的核心支撑力量。内外需求节奏错位与行业复苏分化,共同构成了这一阶段钢材品种价差与利润结构变化的核心背景。 2021年,国内钢材终端需求呈现房地产持续走弱、制造业稳步走强的显著分化格局。在新开工、施工与投资持续下行的带动下,房地产对螺纹钢等建筑用钢的拉动作用不断减弱,成为拖累整体钢材需求的主要因素。制造业在汽车、机械、造船、新能源装备等行业的支撑下,用钢需求保持韧性并持续提升,成为对冲地产下滑、支撑板材需求的核心力量。这一需求结构的深刻转变,直接导致长材与板材供需周期错位,也成为驱动钢厂铁水分配、品种利润与卷螺价差波动的关键逻辑(注:价差、供需差以及库存差均以螺纹数据作为被减数计算,下同)。
图为卷螺价差与表需差关系
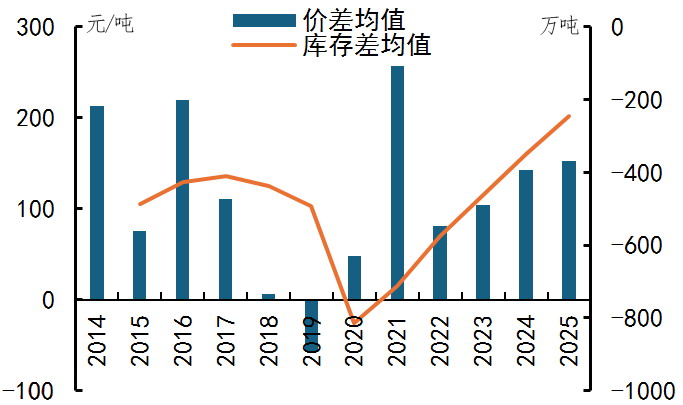
图为卷螺价差与库存差关系
图为卷螺价差与供应差关系 2024年以来,热卷需求与产能增速逐步放缓,目前已进入平稳增长阶段。与此同时,房地产市场仍处于寻底过程中,建筑钢材需求增速持续回落。预计热卷与螺纹钢的需求差增速将逐步收窄,两者价差中枢大概率进入窄幅震荡阶段。
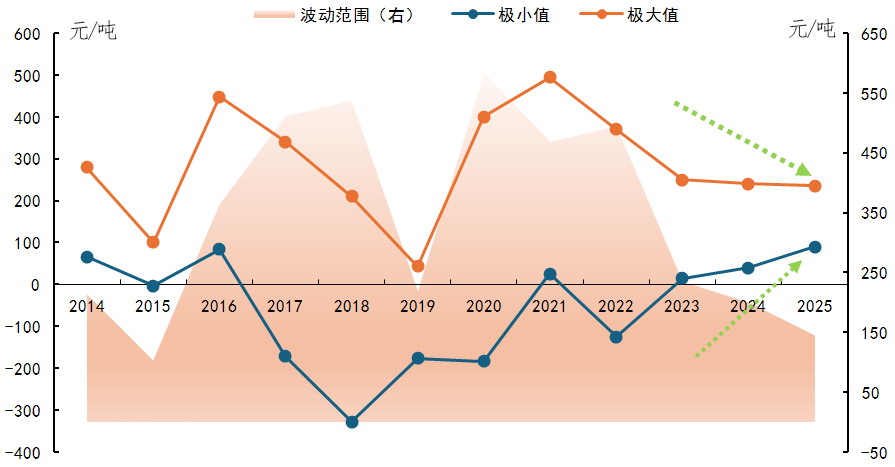
图为卷螺供给、需求、库存差关系 [供给侧政策提高卷螺价差振幅] 尽管近年钢材价格整体运行区间趋于收敛,但在2016—2018年及2020—2022年,受供给侧结构性改革等政策驱动,价格波动幅度显著放大。2023年至今,随着市场供需格局逐步稳定,价格波动区间持续收窄。
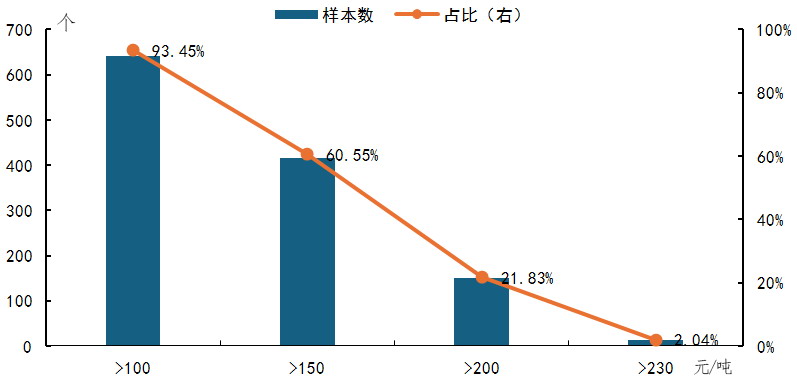
图为卷螺价差极值(主力合约) 2014—2015年,卷螺价差波动幅度较小,波动区间保持在-3~280元/吨。2017年地条钢被彻底取缔,且建材端需求更旺盛,螺纹钢整体基本面优于热卷。此外,2018年8月,新国标实施后螺纹钢加工成本提升,2017—2018年卷螺价差出现趋势性回落,且价差波动范围扩大至-328~340元/吨。 2021年,热卷与螺纹钢价差一度创历史新高,而同期两者基本面差异并不显著。本轮行情的核心驱动,是市场围绕限产政策预期展开交易。唐山作为热卷主产区,限产执行力度偏严,推动价差呈现脉冲式冲高,但该走势持续性较弱,随后快速回落。2020—2022年期间,卷螺价差波动区间显著扩大,运行区间为-184~494元/吨。 2023年以后钢材供应逐步趋于稳定,供应政策对行情的影响效果减退,卷螺价差波动显著收敛,价差波动范围稳定在15~250元/吨。 [规律总结与交易启示] 复盘2024年年初至今的卷螺主力合约价差走势发现,其始终在40~240元/吨的区间内平稳波动。其中,价差高于100元/吨的时段占比超90%,高于150元/吨的时段占比约60%,高于200元/吨的时段占比约21%,高于230元/吨的时段占比约2%。
图为2024年至今卷螺价差分布情况(主力合约) 基本面方面,库存差与价差呈负相关关系,库存越高的品种,价格相对越低。仓单压力与价差本身无强相关性,但对价差波动起到一定催化作用。当库存差处于高位而仓单差处于低位时,价差维持高位震荡。当库存差与仓单差均处于低位时,价差上行空间将进一步打开。因此,开展热卷-螺纹钢价差套利交易时,可将两者的库存差与仓单差结合使用,作为判断价差方向、制定交易决策的重要参考。(作者单位:盛达期货)
(责任编辑:admin)
|
|
| 相关推荐: 价格行情 行业动态 专家论谈 国内要闻 | |
|
尊重合法版权,反对侵权盗版。若本网有部分文字、摄影作品侵害到您的权益,我们深感抱歉,并请您及时与我们联系核对,我们收到邮件后会第一时间与您取得联系寻求解决方案。 我们的邮箱是:1832405691@qq.com 欢迎您的来信! |
|

-
暂无消息
| Copyright ©2003-2015 WenXun Corporation All Rights Reserved |
| 地址:重庆市大渡口区金桥路2号 技术支持:重庆鑫铮辰数字供应链管理有限公司
QQ在线: |
| 经营许可证编号:渝B2-20050052 渝ICP备05007015号-1 服务热线:023-68904234 68928161(价格咨询) |